Domain altbauhäuser.de kaufen?
Wir ziehen mit dem Projekt
altbauhäuser.de um.
Sind Sie am Kauf der Domain
altbauhäuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altbauhäuser.de kaufen?
Wann Nutzungsausfall geltend machen?
Du kannst Nutzungsausfall geltend machen, wenn dein Fahrzeug aufgrund eines Unfalls oder einer Panne vorübergehend nicht genutzt werden kann und du dadurch einen finanziellen Schaden hast. Dies kann beispielsweise der Fall sein, wenn du auf dein Auto angewiesen bist, um zur Arbeit zu kommen, und nun auf andere Transportmittel angewiesen bist. Es ist wichtig, dass du den Nutzungsausfall nachweisen kannst, zum Beispiel durch eine Bestätigung deines Arbeitgebers über entgangene Arbeitszeiten. In der Regel kannst du den Nutzungsausfall über die gegnerische Versicherung oder deine eigene Kaskoversicherung geltend machen. Es ist ratsam, sich vorab über die genauen Bedingungen und Fristen zu informieren, um sicherzustellen, dass dein Anspruch gültig ist. **
Was bedeutet Vorsteuer geltend machen?
"Was bedeutet Vorsteuer geltend machen?" Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch das Geltendmachen der Vorsteuer kann ein Unternehmen diese gezahlte Umsatzsteuer von der eigenen Umsatzsteuerschuld abziehen. Dies geschieht in der Regel durch die Vorsteuererklärung, in der die gezahlte Vorsteuer aufgelistet wird. Auf diese Weise kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Es ist wichtig, dass Unternehmen die Voraussetzungen für das Geltendmachen der Vorsteuer beachten, um mögliche Steuerrisiken zu vermeiden. **

Ähnliche Suchbegriffe für Geltend
Top-Angebote
Produkte zum Begriff Geltend:
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung von denkmalgeschützten Immobilien, Taschenbuch von Alina Greshake, AV Akademikerverlag, 978-3-639-47124-3Energetische Sanierung Von Denkmalgeschützten Immobilien, Taschenbuch Von Alina Greshake, Av Akademikerverlag, 978-3-639-47124-3, Seitenanzahl: 7239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung und Modernisierung von Immobilien, Taschenbuch von Wolf Probst, Haufe-Lexware, 978-3-648-17384-8Energetische Sanierung Und Modernisierung Von Immobilien, Taschenbuch Von Wolf Probst, Haufe-lexware, 978-3-648-17384-8, Seitenanzahl: 23539,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Vermieter mietausfall geltend machen?
Kann Vermieter mietausfall geltend machen, wenn ein Mieter seine Miete nicht zahlt oder die Wohnung vorzeitig verlässt? Grundsätzlich hat der Vermieter das Recht, bei Zahlungsausfällen oder vorzeitigem Auszug des Mieters Schadensersatz in Form von Mietausfall geltend zu machen. Dies setzt jedoch voraus, dass der Vermieter nachweisen kann, dass tatsächlich ein Mietausfall entstanden ist und er alle zumutbaren Maßnahmen ergriffen hat, um die Wohnung anderweitig zu vermieten. Es ist ratsam, im Mietvertrag entsprechende Regelungen zum Thema Mietausfall und Schadensersatz festzuhalten, um im Falle eines Falles rechtlich abgesichert zu sein. Letztendlich sollte im Streitfall ein Anwalt hinzugezogen werden, um die rechtlichen Möglichkeiten und Ansprüche zu klären. **
-
Wann mache ich Vorsteuer geltend?
Du kannst die Vorsteuer geltend machen, wenn du als Unternehmer Waren oder Dienstleistungen für dein Unternehmen einkaufst, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die du selbst gezahlt hast, wenn du Eingangsrechnungen erhältst. Um die Vorsteuer geltend zu machen, musst du ein Unternehmer sein, der Umsatzsteuer an das Finanzamt abführt. Es ist wichtig, dass die Eingangsrechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer wird dann in deiner Umsatzsteuervoranmeldung gegen die Umsatzsteuer verrechnet, die du auf deine eigenen Umsätze berechnet hast. **
-
Wer kann Verpflegungsmehraufwand geltend machen?
Wer kann Verpflegungsmehraufwand geltend machen? Verpflegungsmehraufwand kann von Arbeitnehmern geltend gemacht werden, die beruflich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies betrifft beispielsweise Dienstreisen, Fortbildungen oder Tagungen. Selbstständige können Verpflegungsmehraufwand ebenfalls geltend machen, wenn sie beruflich unterwegs sind. Es gelten jedoch bestimmte Voraussetzungen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab über die genauen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Verpflegungsmehraufwendungen steuerlich absetzbar sind. **
-
Was bedeutet Vorsteuerabzug geltend machen?
Was bedeutet Vorsteuerabzug geltend machen? Der Vorsteuerabzug bezieht sich auf die Möglichkeit, die Umsatzsteuer, die ein Unternehmen für betriebliche Ausgaben gezahlt hat, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Unternehmen können somit die Vorsteuer, die sie auf Einkäufe und Dienstleistungen gezahlt haben, als Betriebsausgaben geltend machen und so ihre Steuerlast reduzieren. Dies dient dazu, die Doppelbesteuerung von Unternehmen zu vermeiden und die Wettbewerbsfähigkeit zu stärken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und hilft Unternehmen, ihre Liquidität zu verbessern. **
Wer kann Mehrwertsteuer geltend machen?
Wer kann Mehrwertsteuer geltend machen? Die Mehrwertsteuer kann grundsätzlich von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, die Mehrwertsteuer auf ihren Einnahmen erheben und gleichzeitig die Mehrwertsteuer auf ihren Ausgaben zurückfordern können. Privatpersonen hingegen können die Mehrwertsteuer nicht geltend machen, da sie keine steuerpflichtigen Umsätze generieren. Es ist wichtig, dass Unternehmen die erforderlichen Belege und Dokumente für ihre Ausgaben aufbewahren, um die Mehrwertsteuer geltend machen zu können. **
Wer darf Vorsteuer geltend machen?
Wer darf Vorsteuer geltend machen? Vorsteuer kann grundsätzlich von Unternehmern geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass nur Unternehmen, die Umsatzsteuer an das Finanzamt abführen müssen, Vorsteuer geltend machen können. Privatpersonen oder Unternehmen, die steuerfreie Umsätze erzielen, haben in der Regel keinen Anspruch auf Vorsteuererstattung. Es ist wichtig, dass die Vorsteuer korrekt dokumentiert und in der Umsatzsteuervoranmeldung angegeben wird, um mögliche Probleme mit dem Finanzamt zu vermeiden. Unternehmen sollten daher darauf achten, alle relevanten Belege und Rechnungen sorgfältig aufzubewahren. **
Top-Angebote
Produkte zum Begriff Geltend:
-
Was hindert Menschen mit Migrationshintergrund daran, Ansprüche aus dem AGG geltend zu machen?, Taschenbuch von Kamila Cyrulik, GRIN,Was Hindert Menschen Mit Migrationshintergrund Daran, Ansprüche Aus Dem Agg Geltend Zu Machen?, Taschenbuch Von Kamila Cyrulik, Grin, 978-3-668-46757-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zivilprozeßordnung in der Fassung der Bekanntmachung vom 8. November 1933 geltend seit 1. Januar 1934, Gebundene Ausgabe von , De Gruyter,Zivilprozeßordnung In Der Fassung Der Bekanntmachung Vom 8. November 1933 Geltend Seit 1. Januar 1934, Gebundene Ausgabe Von, De Gruyter, 978-3-11-241301-2, Seitenanzahl: 311109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Nutzungsausfall geltend machen?
Du kannst Nutzungsausfall geltend machen, wenn dein Fahrzeug aufgrund eines Unfalls oder einer Panne vorübergehend nicht genutzt werden kann und du dadurch einen finanziellen Schaden hast. Dies kann beispielsweise der Fall sein, wenn du auf dein Auto angewiesen bist, um zur Arbeit zu kommen, und nun auf andere Transportmittel angewiesen bist. Es ist wichtig, dass du den Nutzungsausfall nachweisen kannst, zum Beispiel durch eine Bestätigung deines Arbeitgebers über entgangene Arbeitszeiten. In der Regel kannst du den Nutzungsausfall über die gegnerische Versicherung oder deine eigene Kaskoversicherung geltend machen. Es ist ratsam, sich vorab über die genauen Bedingungen und Fristen zu informieren, um sicherzustellen, dass dein Anspruch gültig ist. **
-
Was bedeutet Vorsteuer geltend machen?
"Was bedeutet Vorsteuer geltend machen?" Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch das Geltendmachen der Vorsteuer kann ein Unternehmen diese gezahlte Umsatzsteuer von der eigenen Umsatzsteuerschuld abziehen. Dies geschieht in der Regel durch die Vorsteuererklärung, in der die gezahlte Vorsteuer aufgelistet wird. Auf diese Weise kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Es ist wichtig, dass Unternehmen die Voraussetzungen für das Geltendmachen der Vorsteuer beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Kann Vermieter mietausfall geltend machen?
Kann Vermieter mietausfall geltend machen, wenn ein Mieter seine Miete nicht zahlt oder die Wohnung vorzeitig verlässt? Grundsätzlich hat der Vermieter das Recht, bei Zahlungsausfällen oder vorzeitigem Auszug des Mieters Schadensersatz in Form von Mietausfall geltend zu machen. Dies setzt jedoch voraus, dass der Vermieter nachweisen kann, dass tatsächlich ein Mietausfall entstanden ist und er alle zumutbaren Maßnahmen ergriffen hat, um die Wohnung anderweitig zu vermieten. Es ist ratsam, im Mietvertrag entsprechende Regelungen zum Thema Mietausfall und Schadensersatz festzuhalten, um im Falle eines Falles rechtlich abgesichert zu sein. Letztendlich sollte im Streitfall ein Anwalt hinzugezogen werden, um die rechtlichen Möglichkeiten und Ansprüche zu klären. **
-
Wann mache ich Vorsteuer geltend?
Du kannst die Vorsteuer geltend machen, wenn du als Unternehmer Waren oder Dienstleistungen für dein Unternehmen einkaufst, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die du selbst gezahlt hast, wenn du Eingangsrechnungen erhältst. Um die Vorsteuer geltend zu machen, musst du ein Unternehmer sein, der Umsatzsteuer an das Finanzamt abführt. Es ist wichtig, dass die Eingangsrechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer wird dann in deiner Umsatzsteuervoranmeldung gegen die Umsatzsteuer verrechnet, die du auf deine eigenen Umsätze berechnet hast. **
Ähnliche Suchbegriffe für Geltend
-
Energetische Sanierung von denkmalgeschützten Immobilien, Taschenbuch von Alina Greshake, AV Akademikerverlag, 978-3-639-47124-3Energetische Sanierung Von Denkmalgeschützten Immobilien, Taschenbuch Von Alina Greshake, Av Akademikerverlag, 978-3-639-47124-3, Seitenanzahl: 7239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung und Modernisierung von Immobilien, Taschenbuch von Wolf Probst, Haufe-Lexware, 978-3-648-17384-8Energetische Sanierung Und Modernisierung Von Immobilien, Taschenbuch Von Wolf Probst, Haufe-lexware, 978-3-648-17384-8, Seitenanzahl: 23539,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunismus unter Denkmalschutz?, FachbücherUm die Denkmäler des Kommunismus wurde nach 1990 heftig gestritten. Eine ganze Reihe von ihnen wurde abgerissen, viele wurden umgesetzt oder eingelagert. Der Umgang mit diesem schwierigen Denkmalserbe hat sich inzwischen gewandelt. Mit der wachsenden zeitlichen Distanz rückt die Frage nach dem Denkmalwert, der Erhaltung und historisch-kritischen Einordnung dieser Denkmäler und baulichen Zeugnisse in den Vordergrund. Die Beiträge des Bandes dokumentieren aus zeithistorischer und denkmalpflegerischer Perspektive, wie sich die Formen des Umgangs mit kommunistischen Denkmälern seit 1989 gewandelt haben. Sie untersuchen die mit diesen Denkmalspraktiken verbundenen öffentlichen Auseinandersetzungen, Geschichtsbilder und denkmalpflegerischen Fachdebatten. Dabei diskutieren die Autorinnen und Autoren, wie solche Prozesse im Sinne einer historischen Aufklärung aktiv begleitet und moderiert werden können.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
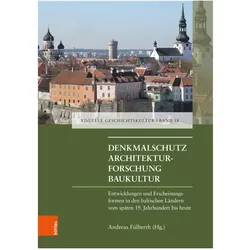
Denkmalschutz - Architekturforschung - Baukultur, FachbücherFür Estland, Lettland und Litauen verbinden sich mit Denkmalschutz Herausforderungen, aber auch Chancen. Der Band resümiert die Denkmalschutz-Geschichte, reflektiert Fragen der Baukultur und liefert Beispiele dafür, wie Architektur des 20. Jahrhunderts interpretiert werden kann. Aus der 1940 begonnenen Sowjetisierung des Baltikums resultierte ein facettenreicher Umgang mit Denkmalschutzfragen, eröffneten diese doch selbst unter sowjetischer Herrschaft gewisse Spielräume für nationale Selbstdarstellung. Seit 1991, als die Eigenstaatlichkeit zurückgewonnen werden konnte, stellt sich zusätzlich die Frage nach angemessenem Schutz für Baudenkmäler der Unabhängigkeitsperiode ab 1918 oder der Sowjetära. Gleichzeitig wurden historisch bedingte Formen von Baukultur sichtbar, die spezifisch baltisch anmuten. Die Beiträge in diesem Band ermöglichen hierzu Betrachtungen und Vergleiche.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann Verpflegungsmehraufwand geltend machen?
Wer kann Verpflegungsmehraufwand geltend machen? Verpflegungsmehraufwand kann von Arbeitnehmern geltend gemacht werden, die beruflich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies betrifft beispielsweise Dienstreisen, Fortbildungen oder Tagungen. Selbstständige können Verpflegungsmehraufwand ebenfalls geltend machen, wenn sie beruflich unterwegs sind. Es gelten jedoch bestimmte Voraussetzungen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab über die genauen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Verpflegungsmehraufwendungen steuerlich absetzbar sind. **
-
Was bedeutet Vorsteuerabzug geltend machen?
Was bedeutet Vorsteuerabzug geltend machen? Der Vorsteuerabzug bezieht sich auf die Möglichkeit, die Umsatzsteuer, die ein Unternehmen für betriebliche Ausgaben gezahlt hat, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Unternehmen können somit die Vorsteuer, die sie auf Einkäufe und Dienstleistungen gezahlt haben, als Betriebsausgaben geltend machen und so ihre Steuerlast reduzieren. Dies dient dazu, die Doppelbesteuerung von Unternehmen zu vermeiden und die Wettbewerbsfähigkeit zu stärken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und hilft Unternehmen, ihre Liquidität zu verbessern. **
-
Wer kann Mehrwertsteuer geltend machen?
Wer kann Mehrwertsteuer geltend machen? Die Mehrwertsteuer kann grundsätzlich von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, die Mehrwertsteuer auf ihren Einnahmen erheben und gleichzeitig die Mehrwertsteuer auf ihren Ausgaben zurückfordern können. Privatpersonen hingegen können die Mehrwertsteuer nicht geltend machen, da sie keine steuerpflichtigen Umsätze generieren. Es ist wichtig, dass Unternehmen die erforderlichen Belege und Dokumente für ihre Ausgaben aufbewahren, um die Mehrwertsteuer geltend machen zu können. **
-
Wer darf Vorsteuer geltend machen?
Wer darf Vorsteuer geltend machen? Vorsteuer kann grundsätzlich von Unternehmern geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass nur Unternehmen, die Umsatzsteuer an das Finanzamt abführen müssen, Vorsteuer geltend machen können. Privatpersonen oder Unternehmen, die steuerfreie Umsätze erzielen, haben in der Regel keinen Anspruch auf Vorsteuererstattung. Es ist wichtig, dass die Vorsteuer korrekt dokumentiert und in der Umsatzsteuervoranmeldung angegeben wird, um mögliche Probleme mit dem Finanzamt zu vermeiden. Unternehmen sollten daher darauf achten, alle relevanten Belege und Rechnungen sorgfältig aufzubewahren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.